News

Inventário de fim de ano: a comunicação mantém-se, a valorização ainda está em aberto
Mãos com um tablet a contar caixas num armazém, com grafismo de vistos e listas

A sua empresa já marcou a data da contagem de existências de fim de ano? O inventário a 31 de dezembro de 2026 tem de ser comunicado à Autoridade Tributária até 31 de janeiro de 2027. A obrigação não é nova, mas este ano há uma dúvida que só se resolve com a votação final do Orçamento do Estado: se as empresas com inventário permanente vão, ou não, ter de comunicar também o valor das existências.

Quem tem de comunicar

A comunicação de inventários aplica-se às pessoas singulares e às empresas com sede, estabelecimento estável ou domicílio fiscal em Portugal, que tenham contabilidade organizada e estejam obrigadas a elaborar inventário. Ficam de fora os sujeitos passivos de IRS ou de IRC enquadrados no regime simplificado.

Os inventários abrangem as mercadorias, as matérias-primas, subsidiárias e de consumo, os produtos acabados e intermédios, os produtos e trabalhos em curso, bem como os subprodutos, desperdícios, resíduos e refugos. Para uma empresa comercial ou industrial, isto significa praticamente tudo o que está em armazém no último dia do ano.

Prazo e forma de entrega

Para as empresas cujo período de tributação coincide com o ano civil, o inventário reporta-se a 31 de dezembro e é comunicado até 31 de janeiro do ano seguinte. Quem tem um período de tributação diferente comunica até ao fim do mês seguinte ao do termo desse período.

A entrega é feita por via eletrónica, no Portal das Finanças, na área do e-Fatura dedicada aos inventários, através de um ficheiro com a estrutura definida pela Portaria n.º 2/2015. Em regra, o ficheiro é gerado pelo programa de gestão ou de contabilidade, pelo que convém confirmar com antecedência que essa exportação funciona e que os artigos estão bem codificados.

Mesmo sem existências, há que declarar

Um erro frequente é pensar que a obrigação só existe para quem tem stock. Uma empresa sujeita à obrigação que não tenha existências a 31 de dezembro tem, ainda assim, de aceder ao Portal das Finanças e declarar expressamente que não possui inventário. A falta desta comunicação é tratada como incumprimento de uma obrigação declarativa e pode dar origem a coima.

O que está em aberto: a valorização

A lei prevê, há vários anos, que o inventário comunicado inclua também o valor das existências, e não apenas as quantidades. Essa exigência tem sido sucessivamente adiada. Com o Orçamento do Estado para 2026, a comunicação feita em janeiro de 2026 dispensou a valorização a todas as empresas, mas as que estão obrigadas ao sistema de inventário permanente passariam a ter de comunicar o valor das existências a 31 de dezembro de 2026, já em janeiro de 2027.

A proposta de Orçamento do Estado para 2027 volta a mexer nesta regra. Segundo a proposta, todos os sujeitos passivos ficam dispensados da valorização no período de tributação que se inicia em 2026. Mas, tal como o resto do Orçamento, o texto ainda tem de ser aprovado no Parlamento, com votação final global prevista para 24 de novembro, e pode ser alterado.

Na prática, as empresas com inventário permanente devem preparar-se para os dois cenários. Se a dispensa for aprovada, comunicam apenas as quantidades, como nos anos anteriores. Se não for, terão de comunicar também os valores, o que exige que o custo de cada artigo esteja corretamente registado.

Como preparar a contagem

Seja qual for a decisão sobre a valorização, a qualidade do inventário depende da contagem física. Há passos simples que fazem diferença: marcar a data e a hora da contagem e organizar quem conta o quê; arrumar o armazém e separar o que pertence a terceiros, como mercadoria à consignação; identificar artigos obsoletos, danificados ou sem rotação; e comparar o resultado da contagem com os registos da contabilidade, para corrigir diferenças antes de fechar o ano.

Convém também rever a codificação dos artigos no programa de gestão. Artigos duplicados, unidades de medida inconsistentes ou referências antigas complicam a geração do ficheiro e a conferência dos valores.

Conclusão

A comunicação de inventários é uma obrigação anual que costuma ficar para a última semana de janeiro. Este ano, a dúvida sobre a valorização dá mais uma razão para a antecipar. Uma contagem bem feita a 31 de dezembro serve para cumprir a obrigação fiscal, mas serve sobretudo para a empresa saber o que tem e quanto vale, informação que conta para o fecho de contas e para o planeamento do ano seguinte.

Como a HBA pode ajudar

Preparar o inventário com tempo evita correções em janeiro. A HBA Consultores ajuda as empresas a confirmar se estão abrangidas pela obrigação e pelo inventário permanente, a planear a contagem física, a conferir os resultados com a contabilidade e a submeter a comunicação à Autoridade Tributária dentro do prazo, acompanhando a versão final do Orçamento do Estado para 2027. Se quiser organizar o inventário deste ano, fale com a nossa equipa.

Nota: o conteúdo deste artigo tem carácter informativo e não substitui o aconselhamento técnico adequado a cada situação.
Em janeiro, o novo ciclo contributivo da Segurança Social passa a ser obrigatório

Calendário de mesa visto de cima, com setas em circuito fechado e um visto

A sua empresa está preparada para comunicar à Segurança Social de forma diferente a partir de 1 de janeiro de 2027? Este ano tem sido de transição, com o novo modelo a funcionar de forma voluntária. Para as entidades empregadoras, o tempo de experimentar está a acabar, e novembro é um bom momento para pôr os dados em ordem.

O que muda no modelo

O novo ciclo contributivo, criado pelo Decreto-Lei n.º 127/2025, inverte a lógica a que as empresas estavam habituadas. Antes, cada entidade declarava todos os meses as remunerações dos trabalhadores. Agora, a Segurança Social parte da informação que já tem, apura as contribuições e a empresa confirma ou corrige. Em regra, só tem de comunicar o que muda.

O fluxo é simples de descrever: a informação existente na Segurança Social serve de base ao apuramento da obrigação, a empresa verifica o resultado, corrige ou substitui o que estiver errado e, por fim, paga.

Durante 2026 o modelo é voluntário. A partir de 1 de janeiro de 2027 torna-se obrigatório para todas as entidades empregadoras.

Prazos de pagamento e de confirmação

A janela de pagamento das contribuições passa a decorrer entre o dia 1 e o dia 25 do mês seguinte, em vez de entre o dia 10 e o dia 20. Para a gestão de tesouraria, são cinco dias a mais. No novo modelo, a confirmação dos valores deve ser feita até ao dia 20 e o pagamento mantém-se até ao dia 25. Em novembro, o dia 25 é a data limite para pagar as contribuições relativas a outubro.

É um pormenor que pode passar despercebido: ter mais tempo para pagar não quer dizer ter mais tempo para confirmar. Quem deixar a confirmação para o último dia pode ver-se a corrigir valores já no limite do prazo de pagamento.

As comunicações que também mudam

O novo regime altera ainda o momento e a forma de várias comunicações. As admissões passam a ter de ser comunicadas até ao início da execução do contrato de trabalho, quando antes o prazo era de 15 dias antes do início dos efeitos do contrato. A remuneração permanente passa a ser declarada logo na primeira comunicação de admissão.

As alterações que afetam o valor das contribuições, como faltas, baixas ou subsídios que não são pagos regularmente, têm de ser comunicadas para que o apuramento reflita a realidade. Para trabalhadores a tempo parcial e contratos de curta duração, cada 5 horas de trabalho passam a contar como um dia, em vez de 6, com o limite de 30 dias por mês. No serviço doméstico, a admissão só pode ser feita na Segurança Social Direta, e o formulário em papel foi revogado.

O que convém rever antes de janeiro

A qualidade do apuramento depende da qualidade dos dados que a Segurança Social já tem. Se a informação estiver desatualizada, o valor calculado automaticamente será errado, e a empresa terá de o corrigir depois.

Há uma lista de verificação simples. Confirmar que todos os trabalhadores estão corretamente registados. Validar as datas de início dos vínculos. Confirmar as remunerações permanentes. Verificar as taxas contributivas aplicadas e analisar reduções, isenções e incentivos à contratação. Rever admissões, cessações, alterações contratuais, horários, regimes de trabalho e situações de doença ou parentalidade. E, se houver divergências, corrigi-las antes de o modelo se tornar obrigatório, e não depois.

Também convém falar com o fornecedor do software de processamento salarial. As atualizações que adaptam o programa ao novo modelo podem ser determinantes para que o processo corra sem sobressaltos.

Porque é que vale a pena antecipar

Um modelo que deixa de exigir a declaração mensal de remunerações parece, à partida, uma simplificação. E é, para as empresas que têm os dados organizados. Para as outras, a simplificação pode transformar-se numa fonte de correções repetidas, porque o sistema apura valores com base em informação que não reflete a realidade.

A transição até ao final do ano permite testar o procedimento, perceber onde estão as divergências e corrigi-las sem a pressão de uma obrigação já em vigor. Quem usar este tempo chega a janeiro com o processo rodado.

Conclusão

A Segurança Social vai passar a apurar as contribuições a partir dos dados que tem, e a empresa passa a ser, sobretudo, a entidade que valida. Isso muda a natureza do trabalho: menos preenchimento, mais verificação. Para as PME, que muitas vezes não têm um departamento dedicado, o ponto de partida é saber que informação está registada e se está certa.

Como a HBA pode ajudar

Chegar a janeiro com os dados da Segurança Social corretos evita correções e surpresas ao longo do ano. A HBA Consultores pode fazer, em conjunto com a sua empresa, uma revisão da informação contributiva dos trabalhadores, identificar divergências e acompanhar a transição para o novo modelo, em articulação com o software de processamento salarial. Se quiser saber como está a sua situação, entre em contacto com a nossa equipa.

Vai contratar um jovem estagiário? O IEFP paga até 80% da bolsa

Mãos a entregar um caderno e uma chave a um jovem, com grafismo de degraus ascendentes

A sua empresa precisa de reforçar a equipa, mas quer reduzir o risco da primeira contratação? Os estágios +Talento e Iniciar, do IEFP, reabriram candidaturas a 12 de outubro e estão disponíveis até 7 de dezembro de 2026, ou até se esgotar a dotação. Para uma PME, podem ser uma forma de integrar um jovem qualificado com parte do custo suportada pelo Estado.

Dois programas, dois perfis de candidato

O +Talento destina-se a jovens até aos 35 anos com formação superior, de nível 6, 7 ou 8 do Quadro Nacional de Qualificações, ou seja, licenciatura, mestrado ou doutoramento. O Iniciar dirige-se a jovens e a desempregados com o ensino secundário ou pós-secundário concluído, de nível 4 ou 5.

A diferença não é apenas académica. O +Talento substitui o antigo Ativar.pt e tende a servir funções técnicas e especializadas. O Iniciar é mais adequado a funções operacionais, administrativas ou comerciais, em que a experiência prática pesa mais do que o diploma.

As candidaturas decorrem a partir das 9h00 de 12 de outubro e terminam às 18h00 de 7 de dezembro de 2026, ou antes, se a dotação orçamental se esgotar. Isto significa que quem espera pelo último dia corre o risco de ficar de fora. A primeira fase deste ano decorreu entre 10 de fevereiro e 30 de julho.

Quanto custa, na prática

A bolsa mensal do estagiário varia com o nível de qualificação. No +Talento situa-se entre 1.181,69 euros e 1.396,54 euros. No Iniciar, entre 913,12 euros e 966,83 euros.

O IEFP paga 65% da bolsa, ou 80% em casos específicos: estágios em territórios do interior, estagiários com deficiência, profissões em que um dos géneros está sub-representado, ou quando a empresa contrata o estagiário a tempo completo e sem termo nos 20 dias úteis seguintes ao fim do estágio.

Tome-se como exemplo ilustrativo o valor mais baixo da bolsa do +Talento, 1.181,69 euros. Com uma comparticipação de 65%, o IEFP suporta 768,10 euros e a empresa fica com 413,59 euros. Com 80%, o IEFP suporta 945,35 euros e a empresa 236,34 euros. Estes números não incluem os encargos legais com a Segurança Social e o IRS, que ficam a cargo da entidade, nem o subsídio de refeição e o seguro de acidentes de trabalho, que o IEFP também comparticipa (6,15 euros por dia e 17,70 euros, respetivamente).

O apoio é pago em duas partes: 60% após o início do estágio e 40% no encerramento de contas. Convém, por isso, prever na tesouraria o período entre o pagamento ao estagiário e a receção da segunda parcela.

O que é preciso para se candidatar

A entidade tem de estar legalmente constituída e registada, com as licenças necessárias, e ter a situação fiscal e contributiva regularizada. Não pode ter dívidas ou incumprimentos de apoios anteriores do IEFP, nem salários em atraso, e não pode ter sido condenada, nos últimos dois anos, por infrações laborais graves ou muito graves.

Cada entidade pode ter até 20 estagiários por ano civil. Para a maioria das PME, este limite é mais do que suficiente.

A candidatura é feita no portal iefponline. As entidades que ainda não estejam registadas devem fazê-lo antes, na área de gestão da entidade, para não perderem dias úteis numa fase em que a dotação pode esgotar-se.

Os erros mais comuns

O primeiro erro é tratar o estágio como mão de obra barata. Um estágio é uma experiência de formação em contexto de trabalho, com objetivos e acompanhamento, e a empresa deve ter alguém designado para orientar o jovem. Sem isso, o programa não cumpre o seu propósito e a relação deteriora-se depressa.

O segundo é deixar a candidatura para o fim. Os requisitos relativos à situação fiscal e contributiva só se confirmam com certidões ou consultas atualizadas, e uma dívida que passe despercebida pode bloquear o processo.

O terceiro é não planear o fim do estágio. A bonificação para 80% quando se contrata a tempo completo e sem termo nos 20 dias úteis seguintes é um incentivo claro à continuidade. Decidir com antecedência se há lugar para o jovem na empresa evita perder esse apoio por falta de tempo.

Conclusão

Os estágios do IEFP são uma das formas mais acessíveis de uma PME atrair talento jovem sem assumir sozinha o custo inicial. Não resolvem todos os problemas de recrutamento, mas reduzem o risco e dão tempo para avaliar o encaixe entre o jovem e a empresa. Com a janela de candidaturas a decorrer até 7 de dezembro, o melhor momento para decidir é agora.

Como a HBA pode ajudar

Ter a candidatura pronta antes de a dotação começar a esgotar-se faz diferença. A HBA Consultores apoia as empresas na verificação dos requisitos, na regularização de eventuais pendências fiscais e contributivas e no preenchimento da candidatura no portal do IEFP. Se está a ponderar integrar um estagiário na sua equipa, pode contar connosco para avaliar o custo real e o enquadramento mais adequado.

O TOConline agora mostra quem está em falta na Segurança Social

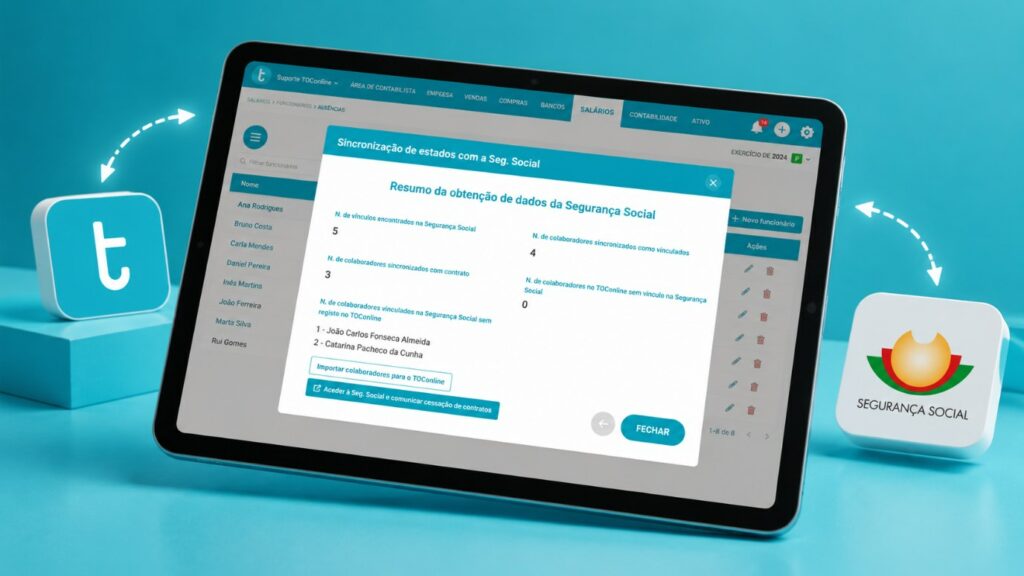
Sincronização dos trabalhadores entre o TOConline e a Segurança Social (imagem: TOConline)

Tem a certeza de que a lista de trabalhadores da sua empresa na Segurança Social é igual à que tem nos seus registos? Basta um contrato que não foi comunicado ou um trabalhador que já saiu e continua registado para criar problemas. O TOConline tornou a sincronização com a Segurança Social mais completa, e isso poupa tempo a quem faz estas verificações.

O que mudou na sincronização

O TOConline já permitia comparar os trabalhadores registados na aplicação com os que constam na Segurança Social. A novidade, publicada em outubro, está no nível de detalhe. Antes, o utilizador via sobretudo o número total de diferenças. Agora, a sincronização passa a indicar os nomes dos trabalhadores em que há divergências, o que permite saber de imediato onde olhar.

Além de identificar, a aplicação passa a propor ações para resolver cada situação. O objetivo é que a empresa fique “em dia”: sem vínculos por comunicar e sem trabalhadores registados na Segurança Social que já não estão ao serviço.

Duas ações para resolver as diferenças

A primeira ação permite importar colaboradores para o TOConline. Quando um trabalhador existe na Segurança Social mas ainda não tem ficha na aplicação, o TOConline cria-a automaticamente. São preenchidos o nome, o NISS, as datas, o contrato, o vencimento base, a profissão e o local de trabalho, sem que seja pedido nada ao utilizador durante a importação.

A segunda ação serve para comunicar a cessação de contratos. Quando o trabalhador consta na Segurança Social mas já saiu da empresa, o TOConline abre o portal da Segurança Social num novo separador, diretamente no ponto em que a cessação se comunica. A comunicação é concluída no portal, ou seja, a aplicação encurta o caminho, mas a submissão continua a ser feita junto da Segurança Social.

Porque é que isto importa para a gestão

À primeira vista, pode parecer um pormenor de utilização. Mas as diferenças entre os registos da empresa e os da Segurança Social têm consequências práticas. Um trabalhador não comunicado pode significar contribuições mal calculadas. Um trabalhador que saiu e não foi desvinculado pode manter contribuições a correr sem fundamento.

Em empresas pequenas, estas situações costumam surgir por esquecimento, no meio de muita atividade. Uma ferramenta que mostra os nomes e oferece a ação seguinte reduz esse risco. Em vez de investigar uma diferença, o utilizador resolve-a.

Um bom momento para fazer esta verificação

Há uma razão adicional para olhar agora para estes dados. A partir de 1 de janeiro de 2027, o novo modelo de comunicação contributiva passa a ser obrigatório para todas as entidades empregadoras. Nesse modelo, a Segurança Social apura as contribuições com base na informação que já tem, e a empresa confirma ou corrige. Se essa informação estiver desatualizada, o ponto de partida será errado.

Fazer a sincronização em novembro permite corrigir divergências com calma, antes de o novo modelo se tornar obrigatório. É uma das verificações mais simples e mais úteis que uma empresa pode fazer antes do fecho do ano.

Uma rotina simples de verificação

Não é preciso transformar isto numa tarefa pesada. Uma rotina curta, feita uma vez por mês, chega. Correr a sincronização e ver se há diferenças. Resolver as que resultam de trabalhadores por importar. Tratar as cessações em aberto. Confirmar que os dados essenciais de cada ficha, como as datas do contrato e o vencimento base, estão corretos. E guardar a evidência do trabalho feito, para o caso de ser necessário explicar uma divergência mais tarde.

A ferramenta faz a parte mais repetitiva do processo. A decisão sobre cada situação continua a ser de quem conhece a empresa, e vale a pena envolver o contabilista ou o responsável pelos recursos humanos quando a diferença não for óbvia.

O efeito no dia a dia

Para quem gere uma PME, o principal ganho é de tempo e de tranquilidade. Menos horas a comparar listas, menos dúvidas sobre se está tudo comunicado e mais confiança nos dados que servem de base a outras obrigações. Este é o tipo de melhoria que não faz notícia, mas que se sente no fim do mês.

Conclusão

A sincronização mais completa com a Segurança Social mostra como a tecnologia pode tirar peso a tarefas administrativas que, se forem esquecidas, acabam por custar dinheiro. Identificar os trabalhadores com diferenças e oferecer a ação seguinte é um passo pequeno, mas concreto, na direção de uma gestão mais organizada e com menos risco.

Como a HBA pode ajudar

Ter os dados dos trabalhadores certos nos dois lados é uma base sólida para o novo modelo de 2027. A HBA Consultores trabalha com o TOConline e pode ajudar a sua empresa a correr a sincronização, tratar as diferenças encontradas e acompanhar as comunicações à Segurança Social. Se quer saber em que ponto está a sua empresa, a nossa equipa faz essa verificação consigo.

Ainda vai a tempo de planear o IRC de 2026

Ampulheta e calculadora junto a uma janela, com grafismo de seta descendente e calendário

Já sabe quanto a sua empresa vai pagar de IRC pelos resultados deste ano? Se a resposta é “ainda não”, novembro é o mês certo para fazer essa conta. As decisões que contam para o exercício de 2026 têm de estar tomadas até 31 de dezembro, e depois dessa data só resta cumprir o que ficou decidido (ou não decidido).

Uma taxa mais baixa, mas não igual para todo o lucro

Para os períodos de tributação iniciados em 2026, a taxa geral de IRC é de 19%, menos um ponto percentual do que no ano anterior. As PME e as empresas de pequena-média capitalização têm ainda uma taxa reduzida de 15% sobre os primeiros 50 mil euros de matéria coletável. A trajetória de descida já está fixada na lei: 18% para os lucros de 2027 e 17% para os de 2028.

Um exemplo simples ajuda a perceber o efeito. Uma PME com 80 mil euros de matéria coletável paga 15% sobre os primeiros 50 mil euros (7.500 euros) e 19% sobre os restantes 30 mil (5.700 euros). No total são 13.200 euros, o que dá uma taxa média de 16,5%. Este valor não inclui derramas nem tributações autónomas, que se somam ao IRC e que variam de empresa para empresa.

Vale a pena sublinhar que matéria coletável não é o mesmo que lucro contabilístico. Entre um e outro existem correções fiscais, como gastos que a lei não aceita ou aceita apenas em parte. Por isso, a simulação deve partir das contas e chegar ao valor fiscal, e não ficar pelo resultado que aparece no balancete.

O aumento salarial que conta a dobrar

Se está a pensar em rever salários, há um incentivo que merece atenção. O Estatuto dos Benefícios Fiscais prevê que os encargos com aumentos salariais de trabalhadores com contrato sem termo possam ser considerados em 200% do respetivo montante, como custo do exercício. Os encargos abrangidos são a retribuição base e as contribuições para a Segurança Social a cargo do empregador.

Há condições, e são cumulativas. A retribuição base anual média da empresa tem de aumentar, pelo menos, 4,7% face ao final do ano anterior. A retribuição base anual dos trabalhadores que ganham até à média da empresa tem de aumentar, pelo menos, a mesma percentagem. O benefício tem ainda um limite anual por trabalhador, equivalente a cinco vezes a retribuição mínima mensal garantida, e deixa de fora familiares do empregador e quem detenha, direta ou indiretamente, metade ou mais do capital da empresa.

Outro ponto prático: o aumento é medido entre o último dia do período de tributação e o último dia do período anterior. Para uma empresa que fecha o ano em dezembro, o que conta é a situação a 31 de dezembro. A lei prevê ainda regras específicas para trabalhadores abrangidos por contratação coletiva, que convém analisar caso a caso. E o incentivo aplica-se a quem tem contabilidade organizada.

Isto não significa que deva aumentar salários só por causa do benefício fiscal. Significa que, se o aumento já estava nos seus planos, o momento e a forma como o implementa podem fazer diferença no custo fiscal.

O que a proposta de Orçamento do Estado para 2027 já indica

A proposta do Governo para 2027 está em discussão no Parlamento e, até à votação final, pode ser alterada. Por isso, o que se segue deve ser lido como direção e não como regra definitiva.

A descida da taxa geral para 18% em 2027 já resulta da lei em vigor. A proposta acrescenta a continuação do incentivo à valorização salarial em 2027, com um limiar de aumento médio de 4,5%, e a manutenção da isenção de IRS e de contribuições para prémios até 6% da retribuição base anual, desde que cumpridas as condições previstas. Prevê também o prolongamento do SIFIDE II, o incentivo fiscal à investigação e desenvolvimento, para despesas realizadas até ao final de 2027. E o Governo anuncia um salário mínimo de 970 euros em 2027.

Na prática, isto significa que as decisões sobre salários e prémios de 2026 e de 2027 devem ser pensadas em conjunto. Decidir agora, com base na regra que está em vigor, e rever em dezembro ou janeiro se a versão final do Orçamento trouxer alterações, é mais seguro do que esperar.

As datas que condicionam a tesouraria

Planear é também antecipar saídas de dinheiro. Em novembro, as datas a ter presentes são o dia 5 (comunicação do SAF-T de faturação), o dia 20 (retenções na fonte), o dia 25 (contribuições para a Segurança Social e IVA) e o dia 30 (IMI). Em dezembro, a 15, vence o terceiro pagamento por conta de IRC, que deve estar previsto no plano de tesouraria desde já.

O pagamento por conta é um adiantamento do imposto que será apurado no ano seguinte. Se as contas de 2026 mostrarem um resultado inferior ao que serviu de base ao cálculo, o adiantamento pode revelar-se excessivo, e é mais fácil ajustar a gestão de caixa quando se sabe disso em novembro do que em março.

O que fazer já

Há um conjunto de passos simples que qualquer empresa pode dar nas próximas semanas. Primeiro, fechar uma simulação do resultado de 2026 com os dados disponíveis até outubro e projetar os dois meses seguintes. Segundo, perceber que parte desse resultado fica sujeita à taxa de 15% e que parte já paga 19%. Terceiro, rever as decisões que ainda estão em aberto, como aumentos salariais, calendário de investimentos e contratações, e perceber o seu efeito fiscal antes de as executar.

Se há investimentos previstos, avalie com antecedência se existem benefícios fiscais aplicáveis e que documentação será preciso reunir. Muitos incentivos exigem prova que é difícil de recuperar depois de o ano terminar.

Por fim, convém olhar para a tesouraria. Um IRC mais baixo é uma boa notícia, mas não elimina o impacto dos pagamentos por conta, das retenções e do IVA que se acumulam no final do ano.

Conclusão

O planeamento fiscal não é uma operação de última hora nem um exercício para grandes empresas. É uma conversa simples entre quem gere e quem conhece a fiscalidade, feita com tempo suficiente para que as decisões ainda sejam possíveis. Com a taxa de IRC a descer de forma gradual e com benefícios que dependem de condições concretas, a diferença entre planear e reagir está, muitas vezes, na data em que a conversa acontece.

Como a HBA pode ajudar

Uma simulação do IRC de 2026 feita em novembro, ainda com margem para decidir, vale mais do que qualquer explicação em fevereiro. A HBA Consultores prepara com as empresas essa projeção, identifica o que está a pesar no imposto e apresenta as alternativas disponíveis, incluindo a análise das condições dos incentivos fiscais mais relevantes para cada caso e o acompanhamento das alterações que o Orçamento do Estado para 2027 venha a trazer. Se quiser perceber onde a sua empresa se encontra antes do fecho do ano, fale com a nossa equipa.

Nota: o conteúdo deste artigo tem carácter informativo e não substitui o aconselhamento técnico adequado a cada situação.
IRS mais baixo no fim do ano: o que muda no processamento salarial

O Governo aprovou uma nova descida das taxas de IRS até ao 6.º escalão, com efeitos sobre os rendimentos de 2026. Se o Parlamento a aprovar a tempo, o alívio deverá chegar aos salários de novembro e ao subsídio de Natal através de novas tabelas de retenção na fonte. Para as empresas, isto significa ajustar o processamento salarial no momento mais exigente do ano. E janeiro trará novas mudanças.

Está a preparar o processamento salarial do fim do ano? Novembro e dezembro já são, por natureza, os meses mais pesados para os departamentos de recursos humanos e para quem processa salários. Há subsídio de Natal, há acertos, há fecho de ano. Em 2026, há ainda uma variável adicional: uma descida intercalar do IRS que poderá obrigar a mudar as tabelas de retenção na fonte a meio do último trimestre.

O que foi aprovado

Em Conselho de Ministros de 17 de setembro, o Governo aprovou uma proposta de lei para reduzir as taxas de IRS até ao 6.º escalão de rendimento coletável. A redução varia entre 0,3 e 0,5 pontos percentuais, consoante o escalão, e aplica-se aos rendimentos de 2026. Os escalões mais altos, do 7.º ao 9.º, mantêm as taxas, embora também beneficiem parcialmente, porque o IRS é calculado de forma progressiva e a parte do rendimento que cai nos primeiros escalões passa a pagar menos.

O Governo estima um impacto de cerca de 400 milhões de euros e cerca de três milhões de agregados familiares abrangidos.

A proposta foi enviada à Assembleia da República com pedido de urgência, para que possa ser discutida e votada rapidamente. Até à aprovação e publicação da lei, e até à publicação das novas tabelas de retenção, as empresas devem continuar a aplicar as tabelas em vigor.

Porque é que isto chega pelas tabelas de retenção

O objetivo anunciado é que os trabalhadores sintam a descida ainda este ano, e não apenas no reembolso do IRS de 2027. A forma de o fazer é através das tabelas de retenção na fonte: se as retenções descerem em novembro e dezembro, incluindo no subsídio de Natal, parte do benefício chega diretamente ao salário líquido.

Para a empresa, o custo não muda. O salário bruto e as contribuições para a Segurança Social mantêm-se iguais. O que muda é a parte que é retida e entregue ao Estado, e portanto o valor líquido que o trabalhador recebe.

Duas atualizações em poucos meses

Este é o ponto que mais vai pesar na gestão. Se as novas tabelas entrarem em vigor em novembro, as empresas terão de atualizar o processamento salarial nesse mês. E, em janeiro de 2027, voltam a ter de o fazer, porque as tabelas são habitualmente revistas no início de cada ano, com a atualização dos escalões e da dedução específica.

Para quem usa software de processamento salarial atualizado, a mudança das tabelas é feita pelo fornecedor. Mas convém confirmar três coisas: que a atualização é aplicada na data certa, que o subsídio de Natal é processado com a tabela correta e que os trabalhadores com situações específicas, como dependentes, deficiência ou rendimentos de várias entidades, estão corretamente parametrizados.

Comunicar com a equipa

Uma descida de impostos é uma boa notícia, mas pode gerar dúvidas. Um trabalhador que recebe mais em novembro do que em outubro pode pensar que houve um erro, ou que vai ter de devolver o valor mais tarde. E em janeiro, com a nova atualização, o líquido volta a mudar.

Uma comunicação simples, explicando que as retenções mudaram por decisão legal e o que isso significa, evita pedidos de esclarecimento e reforça a confiança da equipa na empresa.

O salário mínimo de 2027

Janeiro traz ainda outro número a considerar no orçamento da empresa. O acordo tripartido de valorização salarial, em vigor, prevê um salário mínimo nacional de 970 euros em 2027, contra os 920 euros de 2026.

As centrais sindicais pediram a revisão do acordo e defendem valores mais altos. As confederações empresariais opõem-se a reabrir a negociação. O Governo tem afirmado que existe um acordo em vigor com um valor definido para 2027 e que a revisão não está, para já, em cima da mesa. A Comissão Permanente de Concertação Social reúne a 21 de outubro.

Para efeitos de planeamento, o valor de referência é 970 euros. O aumento afeta não apenas os trabalhadores que recebem o salário mínimo, mas também, muitas vezes, as tabelas salariais imediatamente acima, para manter a diferenciação entre funções.

O que fazer agora

Primeiro, confirmar com o fornecedor de software ou com o gabinete de processamento salarial que a atualização das tabelas está prevista e será aplicada logo que publicada.

Segundo, rever o orçamento de pessoal para 2027, considerando o salário mínimo de 970 euros e o efeito nas restantes remunerações.

Terceiro, preparar uma nota simples para os trabalhadores, a enviar quando as novas tabelas forem aplicadas.

Conclusão

A descida do IRS é uma boa notícia para os trabalhadores e não tem custo direto para as empresas. Mas chega no momento mais exigente do ano para quem processa salários e pode obrigar a duas atualizações em poucos meses. Antecipar a mudança, confirmar o software e comunicar com a equipa são os três passos que fazem a diferença entre uma transição tranquila e um final de ano cheio de dúvidas.

Como a HBA pode ajudar

Processar salários com tabelas que mudam a meio do trimestre exige atenção ao detalhe. Para os clientes cujo processamento salarial está a cargo da HBA Consultores, a aplicação das novas tabelas é feita na data certa, incluindo no subsídio de Natal. Para todos os outros, apoiamos a revisão do orçamento de pessoal para 2027 e a preparação da comunicação aos trabalhadores.

Tesouraria, investimento ou sucessão: a nova linha de 1.500 milhões para empresas

O Banco Português de Fomento lançou a Linha Impulsar Portugal, com 1.500 milhões de euros para financiar tesouraria, investimento estratégico, novos negócios e garantias técnicas. É uma linha com garantia mútua, acessível através dos bancos, e cobre necessidades que até agora tinham pouca resposta, como a sucessão empresarial e a aquisição de participações.

A sua empresa precisa de reforçar a tesouraria, adquirir uma participação ou preparar a sucessão? São três situações muito diferentes, mas com um ponto em comum: em todas elas, o acesso a financiamento em boas condições faz a diferença. E em todas elas, as soluções bancárias tradicionais nem sempre respondem bem, seja pelo prazo, pelas garantias exigidas ou pelo custo.

A Linha Impulsar Portugal, lançada em agosto pelo Banco Português de Fomento, foi desenhada para preencher parte dessa lacuna.

O que é a Linha Impulsar Portugal

É uma linha de financiamento com uma dotação total de 1.500 milhões de euros, com garantia do sistema nacional de garantia mútua, e vigência até 31 de dezembro de 2028. O pedido não é feito diretamente ao Banco Português de Fomento, mas sim junto dos bancos comerciais aderentes, que analisam a operação.

A linha está organizada em quatro vertentes, cada uma pensada para uma necessidade diferente.

Impulsar Curto Prazo

Destina-se a necessidades de tesouraria. Pode financiar operações como contas correntes, livranças, papel comercial, desconto de exportações, factoring ou confirming. O financiamento pode chegar a 7,5 milhões de euros, com prazo até 60 meses e garantia mútua de 50%.

É a vertente mais próxima do dia a dia das PME: ajuda a gerir o desfasamento entre pagamentos e recebimentos, a financiar encomendas ou a suportar a sazonalidade.

Impulsar Investimento Estratégico

É a vertente com maior alcance. Financia a aquisição de participações sociais, operações de sucessão empresarial, aumento de escala e operações de leasing de equipamento ou imóveis. O financiamento pode chegar a 25 milhões de euros, com prazo até 144 meses, carência de capital até 36 meses e garantia mútua de 70%.

Este ponto merece atenção. Muitas PME portuguesas são empresas familiares que vão enfrentar, nos próximos anos, a passagem para uma nova geração ou para novos sócios. A compra de quotas por um sócio, por um familiar ou por um quadro da empresa raramente encontrava financiamento adequado. Esta vertente passa a dar uma resposta específica a essas operações.

Impulsar Novos Negócios

Destina-se a empresas em arranque, para financiar o investimento inicial e o fundo de maneio. O financiamento pode chegar a 1 milhão de euros, com prazo até 120 meses, carência de capital até 24 meses e garantia mútua de 80%.

Para quem está a lançar um negócio, a carência é particularmente relevante: permite começar a pagar o capital apenas quando a empresa já está a gerar receitas.

Impulsar Garantias Técnicas

A quarta vertente não se destina a financiar despesas, mas a viabilizar garantias. Cobre a emissão de garantias de boa execução, de concurso, de cumprimento ou de pagamento, até 2,5 milhões de euros, com prazo até 120 meses e garantia mútua entre 75% e 100%.

É especialmente útil para empresas que concorrem a contratos públicos ou que trabalham com grandes clientes que exigem garantias bancárias. Nestes casos, a falta de garantias pode impedir a empresa de concorrer ou de assinar um contrato.

O que ter em conta antes de avançar

Uma linha com garantia mútua não significa financiamento automático. O banco continua a analisar a capacidade da empresa para reembolsar o empréstimo, e as Sociedades de Garantia Mútua avaliam o risco da operação.

Por isso, a preparação faz diferença. Contas organizadas e atualizadas, um plano de tesouraria realista e, no caso de investimentos ou aquisições, um plano de negócio que justifique a operação aumentam as hipóteses de aprovação e ajudam a negociar melhores condições.

Também vale a pena comparar. A linha é uma opção, não a única. Em alguns casos, um incentivo do Portugal 2030 ou outro instrumento de financiamento pode ser mais vantajoso, ou complementar.

Por fim, o momento conta. O último trimestre é a altura em que muitas empresas fecham o orçamento do ano seguinte e negoceiam as linhas de crédito com os bancos. Levar para essa conversa uma necessidade bem definida e o conhecimento das vertentes da Linha Impulsar Portugal coloca a empresa numa posição mais forte para obter prazos, carências e garantias adequados ao seu projeto.

Conclusão

A Linha Impulsar Portugal alarga a oferta de financiamento com garantia pública a áreas que até agora tinham pouca resposta, como a sucessão empresarial, a aquisição de participações e as garantias técnicas. Com 1.500 milhões de euros disponíveis até ao final de 2028, é uma ferramenta a considerar no planeamento de 2027, sobretudo para empresas que estão a crescer, a mudar de mãos ou a preparar novos contratos.

Como a HBA pode ajudar

Escolher o instrumento certo começa por perceber a necessidade real da empresa. A equipa da HBA Consultores ajuda a identificar a vertente mais adequada, prepara a informação financeira e o plano de tesouraria que o banco vai pedir e compara esta linha com outras alternativas disponíveis, incluindo incentivos do Portugal 2030, para que a decisão seja tomada com todos os dados em cima da mesa.

Faturas em PDF: a sua empresa tem três meses para se preparar

Faturas em PDF: a sua empresa tem três meses para se preparar

Há vários anos que as empresas portuguesas enviam faturas em PDF por e-mail, e há vários anos que essa prática é aceite como fatura eletrónica graças a um regime transitório. Esse regime termina a 31 de dezembro de 2026. A partir de 1 de janeiro de 2027, o PDF simples deixa de ser equiparado a fatura eletrónica, e as empresas que não se prepararem podem ter problemas tanto a emitir como a receber.

A sua empresa ainda envia faturas em PDF por e-mail? Se sim, está acompanhada pela grande maioria das PME portuguesas. É rápido, é simples e, até agora, tem sido aceite. Mas a regra que permitia tratar um PDF como fatura eletrónica tinha prazo, e esse prazo já foi adiado várias vezes. O último adiamento, feito no Orçamento do Estado para 2026, estabeleceu que até 31 de dezembro de 2026 são aceites faturas em ficheiro PDF, consideradas faturas eletrónicas para todos os efeitos.

Faltam três meses.

O que muda a 1 de janeiro de 2027

A partir de 2027, a equiparação automática termina. Uma fatura eletrónica tem de garantir duas coisas: a autenticidade da origem, ou seja, que foi mesmo emitida por quem diz tê-la emitido, e a integridade do conteúdo, ou seja, que não foi alterada depois de emitida.

O regime da faturação eletrónica, previsto no Decreto-Lei n.º 28/2019, admite várias formas de assegurar estas garantias. A mais comum é a aposição de uma assinatura eletrónica qualificada ou de um selo eletrónico qualificado na fatura. Existem também soluções de intercâmbio eletrónico de dados entre empresas, conhecidas como EDI, e mecanismos de controlo que criam uma pista de auditoria fiável entre a fatura e a operação.

Na prática, para a maioria das PME, o caminho será um só: garantir que o programa de faturação aplica automaticamente uma assinatura ou um selo qualificado às faturas que envia em formato eletrónico.

Não é só um problema de quem emite

Este é o ponto que muitas empresas ainda não consideraram. A mudança não afeta apenas as faturas que a empresa envia. Afeta também as que recebe.

Se um fornecedor continuar a enviar, em 2027, faturas em PDF simples, sem as garantias exigidas, essas faturas podem não ser consideradas faturas eletrónicas válidas. Isso pode criar dificuldades na contabilização e, sobretudo, na dedução do IVA suportado. É por isso que convém começar já a falar com os principais fornecedores e perceber se estão preparados.

Os passos a dar até dezembro

Primeiro, perceber como a empresa fatura hoje. Emite faturas em papel, em PDF enviado por e-mail, ou através de uma plataforma? Quem envia e por que canal?

Segundo, confirmar com o fornecedor do software de faturação se a solução já suporta assinatura ou selo eletrónico qualificado e o que é preciso para o ativar. Em muitos casos, a funcionalidade existe e só precisa de ser configurada.

É o caso do TOConline. O programa já permite emitir faturas em PDF assinadas com assinatura eletrónica qualificada, através da Chave Móvel Digital com atributos profissionais do responsável da empresa. A configuração faz-se em dois passos: instalar o certificado no menu Empresa, em Configurações, Certificados Digitais, com autorização no portal autenticacao.gov.pt; e indicar, nas Séries de documentos, quais as séries que passam a assinar as faturas. Há um pormenor a não esquecer: o certificado tem de ser renovado mensalmente no próprio TOConline, para que as faturas continuem a sair assinadas.

Terceiro, tratar dos certificados. A assinatura qualificada depende de um certificado associado a quem tem poderes para vincular a empresa, ou de um selo associado à própria empresa. Este passo envolve prazos administrativos e não deve ficar para a última semana do ano.

Quarto, rever os circuitos internos de receção. Quem recebe as faturas dos fornecedores, onde as guarda e como verifica que são válidas? Em 2027, esse controlo passa a ser mais importante.

Quinto, comunicar com os clientes. Para a maioria, a mudança será invisível: continuam a receber um ficheiro por e-mail. Mas alguns clientes empresariais podem pedir formatos específicos ou plataformas de receção.

E se houver novo adiamento?

É uma pergunta legítima, porque o prazo já foi adiado mais do que uma vez. Mas não há, neste momento, qualquer anúncio nesse sentido, e a proposta de Orçamento do Estado para 2027 só será conhecida em outubro. Planear a pensar num adiamento que pode não acontecer é um risco desnecessário. Se o prazo for de novo alargado, a empresa terá apenas antecipado uma mudança que mais cedo ou mais tarde vai ter de fazer.

Uma oportunidade para simplificar

A faturação eletrónica é, muitas vezes, vista como mais uma obrigação. Mas tem vantagens concretas: menos papel, menos tempo gasto a arquivar, menos erros de introdução de dados e uma ligação mais direta entre a faturação e a contabilidade. Para quem recebe muitas faturas, a validação e o arquivo automático podem poupar horas de trabalho administrativo todos os meses.

Aproveitar estes três meses para organizar o processo de faturação é, por isso, mais do que cumprir a lei. É tornar a empresa mais eficiente.

Conclusão

O fim do regime transitório das faturas em PDF está marcado para 31 de dezembro de 2026. A partir daí, as faturas eletrónicas têm de garantir autenticidade e integridade, o que, para a maioria das empresas, significa assinatura ou selo eletrónico qualificado. O tema afeta quem emite e quem recebe. Três meses são suficientes para preparar a mudança com calma, desde que o trabalho comece agora.

Como a HBA pode ajudar

Perceber em que ponto está a faturação da empresa é o primeiro passo, e é por aí que começamos. A equipa da HBA Consultores analisa o processo atual de emissão e receção de faturas, identifica o que precisa de mudar no software e nos certificados, ativa a assinatura qualificada no TOConline para os clientes que já trabalham na plataforma e acompanha a transição para que, a 1 de janeiro de 2027, tudo funcione sem interrupções na faturação nem surpresas na dedução do IVA.

Vai vender cabazes ou packs neste Natal? O TOConline já trata disso

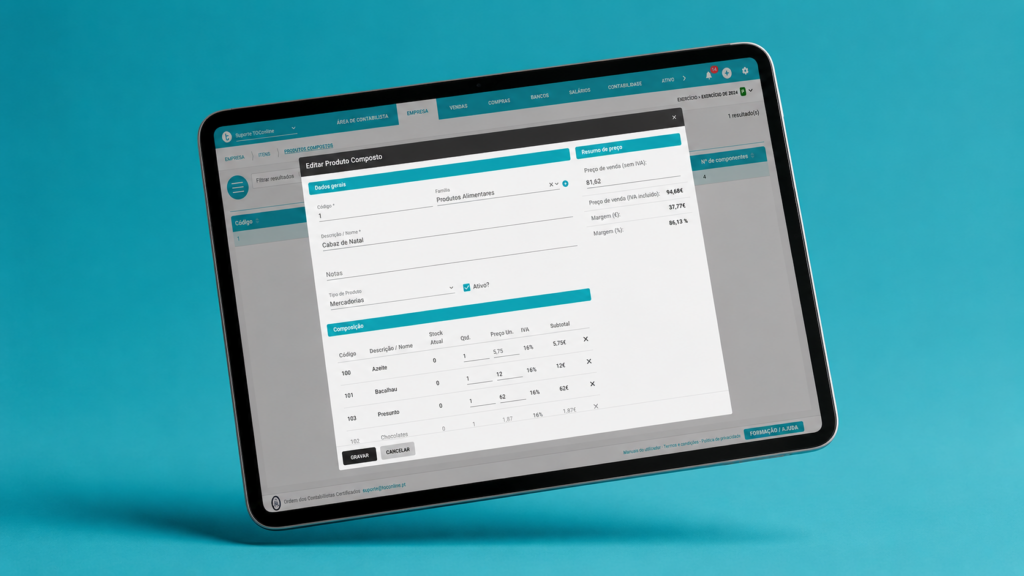
Cabazes de Natal, kits de oferta, packs promocionais ou conjuntos de produtos vendidos a preço único. Para muitas empresas, o último trimestre é a época em que este tipo de venda mais cresce. E também a época em que mais erros aparecem na faturação, no stock e nas margens. A nova funcionalidade de Produtos Compostos do TOConline foi pensada exatamente para isto.

Vai vender cabazes, kits ou packs promocionais nesta época de Natal? Se a resposta for sim, conhece provavelmente o problema. Um cabaz tem cinco ou seis produtos. Cada um tem o seu custo, o seu stock e, por vezes, a sua taxa de IVA. Na hora de faturar, ou se cria um artigo genérico que não controla nada, ou se lançam os produtos um a um e o cliente recebe uma fatura confusa. No fim do mês, o stock não bate certo e ninguém sabe ao certo quanto se ganhou em cada pack.

Desde setembro, o TOConline tem uma resposta para isto: os Produtos Compostos.

O que são os Produtos Compostos

Um Produto Composto é um artigo de venda que junta vários produtos individuais. Em vez de lançar cada componente separadamente, a empresa cria o pack uma vez, define os produtos que o compõem e as respetivas quantidades, e passa a vendê-lo como um único artigo.

A funcionalidade está disponível no menu Empresa, em Itens, Produtos Compostos, e não exige configuração adicional.

Preço e margem sob controlo

Uma das maiores vantagens está no cálculo do preço. O sistema calcula automaticamente o custo do pack e a margem a partir dos produtos que o compõem. A empresa vê, de imediato, quanto custa cada cabaz e quanto ganha com ele.

Mas o preço final não fica preso a essa conta. Pode ser ajustado livremente, para acompanhar uma campanha, arredondar um valor ou oferecer um desconto de quantidade. A diferença é que essa decisão passa a ser tomada com informação, e não às cegas.

Três formas de faturar

Nem todos os clientes querem ver a fatura da mesma forma. Por isso, o TOConline permite escolher entre três modos de faturação:

Uma linha única, em que o pack aparece como um só artigo, com um só preço. É a opção mais limpa para vendas ao consumidor final.

Detalhado com preços, em que a fatura mostra cada componente e o respetivo valor. Útil para clientes empresariais que precisam de saber exatamente o que estão a comprar.

Detalhado sem preços, em que a fatura mostra os componentes mas apenas o valor total do pack. Uma solução intermédia, que dá transparência sem expor a estrutura de preços.

Em qualquer dos casos, a taxa de IVA, a exportação para o SAF-T e os lançamentos contabilísticos acompanham o modo escolhido. Ou seja, a coerência entre fatura, contabilidade e reporte fiscal é garantida pelo próprio sistema.

Stock: o pack e os componentes

Para as empresas que têm o módulo de inventário ativo, a gestão de stock ganha uma camada extra de controlo.

É possível controlar o stock do pack de forma independente dos componentes. No momento da venda, o sistema valida se há stock disponível, seja do próprio pack, seja dos produtos que o compõem.

Há ainda duas operações muito práticas: montar e desmontar. Montar significa transformar stock de componentes em unidades do pack, por exemplo quando a equipa prepara 50 cabazes de uma vez. Desmontar faz o inverso, devolvendo os componentes ao stock quando os packs não são vendidos. No fim da campanha de Natal, o inventário reflete a realidade.

Para quem faz sentido

Esta funcionalidade é útil para qualquer empresa que venda produtos em conjunto. Os exemplos mais óbvios são o comércio alimentar e de bebidas, as lojas de oferta e decoração e as empresas que preparam cabazes corporativos. Mas também se aplica a quem vende kits técnicos, conjuntos de peças, packs de manutenção ou artigos promocionais compostos por vários produtos.

Em todos estes casos, o ganho é o mesmo: menos trabalho manual, menos erros na faturação, margens claras e stock fiável.

Porque é que isto importa

Muitas pequenas empresas ainda gerem packs e cabazes com folhas de cálculo paralelas, artigos genéricos ou contagens manuais no fim da campanha. Funciona enquanto o volume é pequeno. Quando cresce, os erros acumulam-se: stock negativo, margens que ninguém consegue explicar e diferenças no inventário que só aparecem no fecho do ano.

Ter estas operações integradas no mesmo sistema que fatura, controla o stock e alimenta a contabilidade elimina uma parte significativa desse risco. E liberta tempo, numa altura do ano em que o tempo é precisamente o recurso mais escasso.

Conclusão

Os Produtos Compostos não são uma funcionalidade espetacular à primeira vista. São uma daquelas melhorias que resolvem um problema real do dia a dia de quem vende. Para empresas com campanhas de Natal, cabazes ou kits, chegam na altura certa: antes do pico de vendas do último trimestre e antes do fecho do inventário de 2026.

Como a HBA pode ajudar

Quem trabalha com a HBA Consultores já tem a contabilidade, a faturação e o stock no TOConline. Ajudamos a configurar os Produtos Compostos de acordo com a realidade de cada negócio, a escolher o modo de faturação mais adequado a cada tipo de cliente e a garantir que o inventário de fim de ano reflete exatamente o que existe em armazém.

Orçamento do Estado 2027: o que já está decidido para a sua empresa

Outubro é o mês em que o país discute o Orçamento do Estado. Mas para as empresas, uma parte importante de 2027 já está definida antes de a proposta chegar ao Parlamento. Saber o que é certo, o que ainda está em aberto e o que se pode fazer até 31 de dezembro ajuda a tomar melhores decisões no último trimestre.

Está a preparar o orçamento da sua empresa para o próximo ano? Todos os anos, nesta altura, multiplicam-se as notícias sobre o que o Governo vai propor, o que os partidos vão exigir e o que os parceiros sociais querem ver aprovado. É fácil perder o fio à meada. Por isso, vale a pena separar as coisas: o que já está em lei, o que está em negociação e o que depende de decisões que só serão conhecidas em novembro.

O que já está garantido: o IRC desce outra vez

A medida com maior impacto para as empresas em 2027 não depende do novo Orçamento. A Lei n.º 64/2025, de 7 de novembro, fixou uma descida faseada da taxa geral de IRC: 19% nos períodos de tributação que se iniciem em 2026, 18% nos que se iniciem em 2027 e 17% a partir de 2028.

Para as PME e para as empresas classificadas como small mid caps, a mesma lei fixou em 15% a taxa aplicável aos primeiros 50.000 euros de matéria coletável, a partir de 2026. Acima desse valor aplica-se a taxa geral. Em termos práticos, uma pequena empresa com 80.000 euros de lucro tributável pagará, em 2027, 15% sobre os primeiros 50.000 euros e 18% sobre os restantes 30.000 euros, antes de derramas e tributações autónomas.

Esta descida já está considerada nas contas públicas. Segundo os documentos que o Governo enviou ao Parlamento, a passagem da taxa para 19% representa cerca de 300 milhões de euros a menos de receita em 2027, porque o imposto sobre os lucros de 2026 só é liquidado no ano seguinte.

O calendário que interessa acompanhar

A proposta de Orçamento do Estado para 2027 tem de ser entregue na Assembleia da República até 12 de outubro, uma vez que o dia 10 calha a um sábado. O calendário parlamentar já está fixado: debate na generalidade a 27 e 28 de outubro, com votação a 28 de outubro, discussão na especialidade entre 29 de outubro e 24 de novembro, e votação final global a 24 de novembro.

É na especialidade que costumam surgir as alterações com mais impacto prático. Medidas que entram na proposta podem ser ajustadas, e propostas novas podem ser acrescentadas. Por isso, a versão que conta para a gestão da empresa é a aprovada no final de novembro, e não a que é apresentada em outubro.

O que está em discussão

O Governo tem pouca margem. O quadro de políticas invariantes enviado ao Parlamento aponta para cerca de 4,8 mil milhões de euros de encargos já assumidos em 2027, sobretudo com pensões e despesa com pessoal da Administração Pública. O Ministro das Finanças tem sublinhado o objetivo de manter um saldo orçamental positivo.

Do lado das empresas, as confederações patronais levaram à concertação social um conjunto de pedidos: uma redução efetiva da carga fiscal sobre o tecido empresarial, com especial atenção às micro e pequenas empresas, a continuação da descida do IRC, a eliminação progressiva das derramas e incentivos fiscais mais fortes ao investimento e à capitalização. Do lado dos trabalhadores, as centrais sindicais pedem alívio no IRS e a revisão do acordo de rendimentos.

Nada disto está decidido. Mas ajuda a perceber em que áreas podem surgir novidades: tributações autónomas, derramas, benefícios ao investimento e incentivos à valorização salarial.

Uma oportunidade prática no último trimestre

A descida da taxa de IRC tem uma consequência que muitas empresas ignoram. Se a taxa de 2026 é mais alta do que a de 2027, um gasto dedutível reconhecido em 2026 reduz o imposto um pouco mais do que o mesmo gasto reconhecido em 2027. A diferença é de um ponto percentual. Parece pouco, mas em investimentos de manutenção, formação, renovação de equipamento informático ou reparações já planeadas, pode compensar antecipar a decisão.

Atenção: não se trata de inventar gastos nem de forçar o calendário. Os gastos têm de ser reais, necessários à atividade e corretamente imputados ao período em que ocorrem. Trata-se apenas de olhar para o plano de 2027 e perguntar se há decisões que já estavam tomadas e que fazem sentido executar antes de 31 de dezembro.

O raciocínio inverso também se aplica. Rendimentos que, por natureza, pertencem a 2027 não devem ser antecipados para 2026 sem uma razão de gestão.

Há ainda outro ponto a considerar: os pagamentos por conta. Com uma taxa mais baixa e uma estimativa de lucro realista, a empresa pode avaliar, com o seu contabilista, se os pagamentos por conta de 2027 estão ajustados ao imposto que efetivamente vai ser devido. Pagar a mais é emprestar dinheiro ao Estado sem juros.

O que fazer agora

Três passos simples para o último trimestre:

Primeiro, fazer uma estimativa do resultado fiscal de 2026. Com nove meses fechados, é possível ter uma ideia razoável do lucro tributável e do imposto a pagar em 2027.

Segundo, rever o plano de investimentos e de gastos para os próximos meses, separando o que pode ser feito ainda em 2026 do que deve, de facto, ficar para 2027.

Terceiro, acompanhar a proposta de Orçamento e, sobretudo, o texto final aprovado em novembro. Só aí se saberá se há novos benefícios, alterações às tributações autónomas ou mudanças nas derramas com impacto direto na empresa.

Conclusão

O Orçamento do Estado para 2027 vai ocupar o debate público durante dois meses. Mas o empresário não precisa de esperar por novembro para decidir. A descida do IRC para 18% já é certa, a taxa de 15% para os primeiros 50.000 euros das PME mantém-se, e o último trimestre é a janela certa para ajustar decisões de investimento e de gasto à nova realidade fiscal. O resto será conhecido no final de novembro, e convém estar preparado para reagir depressa.

Como a HBA pode ajudar

Uma estimativa do IRC de 2026 feita agora permite decidir com tempo o que antecipar, o que adiar e como ajustar os pagamentos por conta. Na HBA Consultores, preparamos essa simulação com base nos dados contabilísticos reais da empresa, acompanhamos a discussão do Orçamento do Estado ao longo de outubro e novembro e, quando o texto final for aprovado, explicamos aos nossos clientes o que muda, de forma direta e aplicada a cada caso.