A sua empresa já marcou a data da contagem de existências de fim de ano? O inventário a 31 de dezembro de 2026 tem de ser comunicado à Autoridade Tributária até 31 de janeiro de 2027. A obrigação não é nova, mas este ano há uma dúvida que só se resolve com a votação final do Orçamento do Estado: se as empresas com inventário permanente vão, ou não, ter de comunicar também o valor das existências.
Quem tem de comunicar
A comunicação de inventários aplica-se às pessoas singulares e às empresas com sede, estabelecimento estável ou domicílio fiscal em Portugal, que tenham contabilidade organizada e estejam obrigadas a elaborar inventário. Ficam de fora os sujeitos passivos de IRS ou de IRC enquadrados no regime simplificado.
Os inventários abrangem as mercadorias, as matérias-primas, subsidiárias e de consumo, os produtos acabados e intermédios, os produtos e trabalhos em curso, bem como os subprodutos, desperdícios, resíduos e refugos. Para uma empresa comercial ou industrial, isto significa praticamente tudo o que está em armazém no último dia do ano.
Prazo e forma de entrega
Para as empresas cujo período de tributação coincide com o ano civil, o inventário reporta-se a 31 de dezembro e é comunicado até 31 de janeiro do ano seguinte. Quem tem um período de tributação diferente comunica até ao fim do mês seguinte ao do termo desse período.
A entrega é feita por via eletrónica, no Portal das Finanças, na área do e-Fatura dedicada aos inventários, através de um ficheiro com a estrutura definida pela Portaria n.º 2/2015. Em regra, o ficheiro é gerado pelo programa de gestão ou de contabilidade, pelo que convém confirmar com antecedência que essa exportação funciona e que os artigos estão bem codificados.
Mesmo sem existências, há que declarar
Um erro frequente é pensar que a obrigação só existe para quem tem stock. Uma empresa sujeita à obrigação que não tenha existências a 31 de dezembro tem, ainda assim, de aceder ao Portal das Finanças e declarar expressamente que não possui inventário. A falta desta comunicação é tratada como incumprimento de uma obrigação declarativa e pode dar origem a coima.
O que está em aberto: a valorização
A lei prevê, há vários anos, que o inventário comunicado inclua também o valor das existências, e não apenas as quantidades. Essa exigência tem sido sucessivamente adiada. Com o Orçamento do Estado para 2026, a comunicação feita em janeiro de 2026 dispensou a valorização a todas as empresas, mas as que estão obrigadas ao sistema de inventário permanente passariam a ter de comunicar o valor das existências a 31 de dezembro de 2026, já em janeiro de 2027.
A proposta de Orçamento do Estado para 2027 volta a mexer nesta regra. Segundo a proposta, todos os sujeitos passivos ficam dispensados da valorização no período de tributação que se inicia em 2026. Mas, tal como o resto do Orçamento, o texto ainda tem de ser aprovado no Parlamento, com votação final global prevista para 24 de novembro, e pode ser alterado.
Na prática, as empresas com inventário permanente devem preparar-se para os dois cenários. Se a dispensa for aprovada, comunicam apenas as quantidades, como nos anos anteriores. Se não for, terão de comunicar também os valores, o que exige que o custo de cada artigo esteja corretamente registado.
Como preparar a contagem
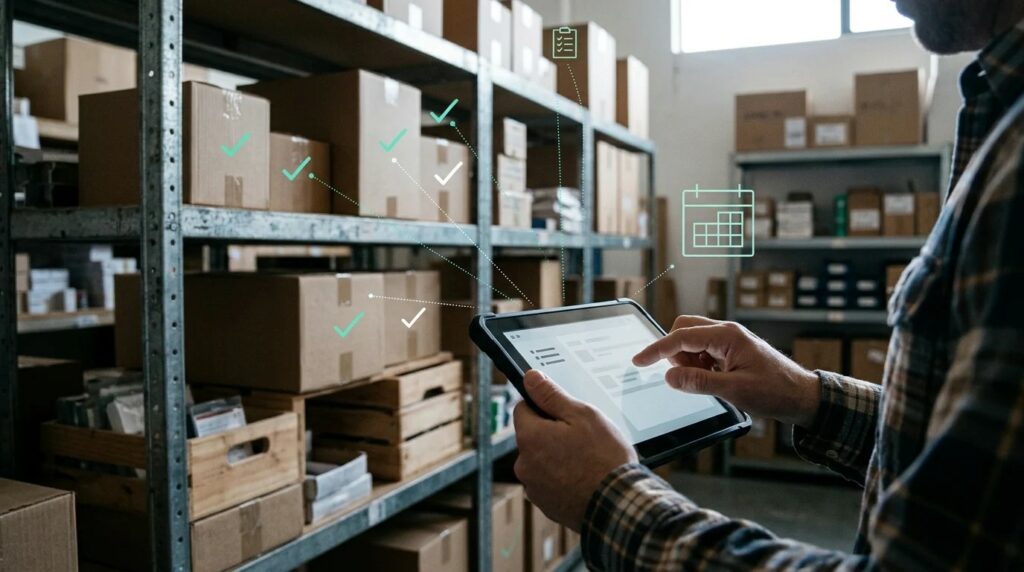
Seja qual for a decisão sobre a valorização, a qualidade do inventário depende da contagem física. Há passos simples que fazem diferença: marcar a data e a hora da contagem e organizar quem conta o quê; arrumar o armazém e separar o que pertence a terceiros, como mercadoria à consignação; identificar artigos obsoletos, danificados ou sem rotação; e comparar o resultado da contagem com os registos da contabilidade, para corrigir diferenças antes de fechar o ano.
Convém também rever a codificação dos artigos no programa de gestão. Artigos duplicados, unidades de medida inconsistentes ou referências antigas complicam a geração do ficheiro e a conferência dos valores.
Conclusão
A comunicação de inventários é uma obrigação anual que costuma ficar para a última semana de janeiro. Este ano, a dúvida sobre a valorização dá mais uma razão para a antecipar. Uma contagem bem feita a 31 de dezembro serve para cumprir a obrigação fiscal, mas serve sobretudo para a empresa saber o que tem e quanto vale, informação que conta para o fecho de contas e para o planeamento do ano seguinte.
Como a HBA pode ajudar
Preparar o inventário com tempo evita correções em janeiro. A HBA Consultores ajuda as empresas a confirmar se estão abrangidas pela obrigação e pelo inventário permanente, a planear a contagem física, a conferir os resultados com a contabilidade e a submeter a comunicação à Autoridade Tributária dentro do prazo, acompanhando a versão final do Orçamento do Estado para 2027. Se quiser organizar o inventário deste ano, fale com a nossa equipa.
Nota: o conteúdo deste artigo tem carácter informativo e não substitui o aconselhamento técnico adequado a cada situação.